Domain hauskauf-kredit.de kaufen?
Wir ziehen mit dem Projekt
hauskauf-kredit.de um.
Sind Sie am Kauf der Domain
hauskauf-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauskauf-kredit.de kaufen?
Wie lautet die Bonitätsprüfung von 1&1?
1&1 führt bei der Bonitätsprüfung verschiedene Schritte durch, um die Kreditwürdigkeit des Kunden zu bewerten. Dazu gehören unter anderem die Überprüfung von Zahlungshistorie, Einkommen und Ausgaben sowie die Abfrage von Informationen bei Auskunfteien wie der Schufa. Auf Basis dieser Daten wird dann entschieden, ob der Kunde eine positive Bonitätsbewertung erhält und somit beispielsweise einen Vertrag abschließen kann. **
Was bedeutet Tilgung 1 %?
Tilgung 1 % bedeutet, dass bei einem Kredit oder Darlehen jeden Monat 1 % des Gesamtbetrags zurückgezahlt wird. Dies dient dazu, die Schulden langsam aber stetig abzubauen. Je höher die Tilgungsrate, desto schneller wird der Kredit zurückgezahlt. Bei einer Tilgung von 1 % dauert es entsprechend länger, den gesamten Betrag zurückzuzahlen. Es ist wichtig, die Tilgungsrate entsprechend der eigenen finanziellen Möglichkeiten zu wählen, um die Schulden nicht zu stark zu belasten. **

Ähnliche Suchbegriffe für Mein-Blitzheft-1
Top-Angebote
Produkte zum Begriff Mein-Blitzheft-1:
-
Nussknacker 1. Mein Mathematikbuch Klasse 1Nussknacker 1. Mein Mathematikbuch Klasse 1 , Schulbuch mit Beilagen Klasse 1 , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 20210211, Produktform: Kartoniert, Titel der Reihe: Nussknacker. Ausgabe ab 2021##, Seitenzahl/Blattzahl: 136, Keyword: Schulbücher; Grundschule; Mathematik, Fachschema: Mathematik / Schulbuch / Grundschule, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Region: Baden-Württemberg~Bremen~Hessen~Niedersachsen~Schleswig-Holstein~Sachsen-Anhalt, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Mathematik, Thema: Verstehen, Schulform: GRS, Bundesländer: BW HB HE NI SH ST, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Ernst /Schulbuch, Verlag: Klett Ernst /Schulbuch, Verlag: Klett, Länge: 294, Breite: 207, Höhe: 11, Gewicht: 468, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Schulform: Grundschule, Bundesländer: Baden-Württemberg, Bremen, Hessen, Niedersachsen, Schleswig-Holstein, Sachsen-Anhalt, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,23,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Tilgung 1%?
Was bedeutet Tilgung 1%? Tilgung bezieht sich auf die regelmäßige Rückzahlung eines Darlehens. Wenn die Tilgung 1% beträgt, bedeutet dies, dass der Kreditnehmer monatlich 1% des Darlehensbetrags zurückzahlt. Dies kann helfen, die Gesamtschuld schneller zu reduzieren und die Zinsen zu minimieren. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Es ist wichtig, die Tilgungsbedingungen zu verstehen, um die finanziellen Auswirkungen auf lange Sicht zu berücksichtigen. **
-
Was ist 1% Tilgung?
1% Tilgung bezieht sich auf die Höhe der jährlichen Rückzahlung eines Darlehens. Wenn ein Kreditnehmer eine 1%ige Tilgung vereinbart, bedeutet dies, dass er jedes Jahr 1% des Darlehensbetrags zurückzahlt. Diese Tilgungsrate wird auf den Restbetrag des Darlehens angewendet, was bedeutet, dass die Höhe der Tilgungszahlung im Laufe der Zeit abnimmt. Bei einer 1%igen Tilgung dauert es länger, das Darlehen vollständig zurückzuzahlen, da der Tilgungsbetrag relativ niedrig ist. Es ist wichtig zu beachten, dass die Tilgungsrate die Gesamtkosten des Darlehens beeinflusst, da eine niedrige Tilgung zu höheren Zinskosten führen kann. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Was bedeutet 1% Zinsen?
Was bedeutet 1% Zinsen? 1% Zinsen bedeuten, dass für jeden Euro, den du anlegst oder ausleihst, ein Zins von 1 Cent pro Jahr gezahlt wird. Dieser Zinssatz wird oft verwendet, um die Rendite von Anlagen oder die Kosten von Krediten zu berechnen. Ein niedriger Zinssatz wie 1% kann dazu führen, dass das Wachstum deines Geldes langsam ist, aber auch dazu beitragen, dass Kredite erschwinglicher sind. Es ist wichtig, den Zinssatz zu berücksichtigen, wenn du finanzielle Entscheidungen triffst, da er einen erheblichen Einfluss auf deine finanzielle Situation haben kann. **

Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
Top-Angebote
Produkte zum Begriff Mein-Blitzheft-1:
-
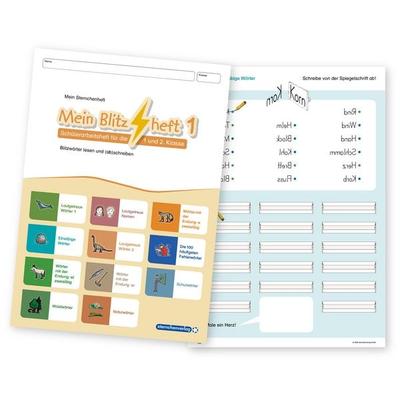
Mein Blitzheft 1 - Blitzwörter lesen und abschreiben, Taschenbuch von Sternchenverlag GmbH,Katrin Langhans, Sternchenverlag, 978-3-910429-94-9Mein Blitzheft 1 - Blitzwörter Lesen Und Abschreiben, Taschenbuch Von Sternchenverlag Gmbh,katrin Langhans, Sternchenverlag, 978-3-910429-94-9, Seitenanzahl: 384,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein Blitzheft 1 und Meine Blitzlesekarten Set 1-3 mit Stift 'Alles in einem'; Taschenbuch von Sternchenverlag GmbH,Katrin Langhans, Sternchenverlag,Mein Blitzheft 1 Und Meine Blitzlesekarten Set 1-3 Mit Stift 'alles In Einem'; Taschenbuch Von Sternchenverlag Gmbh,katrin Langhans, Sternchenverlag, 978-3-910429-95-6, Seitenanzahl: 6039,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nussknacker 1. Mein Mathematikbuch Klasse 1Nussknacker 1. Mein Mathematikbuch Klasse 1 , Schulbuch mit Beilagen Klasse 1 , Zündschlösser > Elektro- & Zündungssensoren & -schalter , Erscheinungsjahr: 20210211, Produktform: Kartoniert, Titel der Reihe: Nussknacker. Ausgabe ab 2021##, Seitenzahl/Blattzahl: 136, Keyword: Schulbücher; Grundschule; Mathematik, Fachschema: Mathematik / Schulbuch / Grundschule, Bildungsmedien Fächer: Mathematik, Algebra, Geometrie, Region: Baden-Württemberg~Bremen~Hessen~Niedersachsen~Schleswig-Holstein~Sachsen-Anhalt, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher, Fachkategorie: Unterricht und Didaktik: Mathematik, Thema: Verstehen, Schulform: GRS, Bundesländer: BW HB HE NI SH ST, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Klett Ernst /Schulbuch, Verlag: Klett Ernst /Schulbuch, Verlag: Klett, Länge: 294, Breite: 207, Höhe: 11, Gewicht: 468, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Schulform: Grundschule, Bundesländer: Baden-Württemberg, Bremen, Hessen, Niedersachsen, Schleswig-Holstein, Sachsen-Anhalt, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,23,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lautet die Bonitätsprüfung von 1&1?
1&1 führt bei der Bonitätsprüfung verschiedene Schritte durch, um die Kreditwürdigkeit des Kunden zu bewerten. Dazu gehören unter anderem die Überprüfung von Zahlungshistorie, Einkommen und Ausgaben sowie die Abfrage von Informationen bei Auskunfteien wie der Schufa. Auf Basis dieser Daten wird dann entschieden, ob der Kunde eine positive Bonitätsbewertung erhält und somit beispielsweise einen Vertrag abschließen kann. **
-
Was bedeutet Tilgung 1 %?
Tilgung 1 % bedeutet, dass bei einem Kredit oder Darlehen jeden Monat 1 % des Gesamtbetrags zurückgezahlt wird. Dies dient dazu, die Schulden langsam aber stetig abzubauen. Je höher die Tilgungsrate, desto schneller wird der Kredit zurückgezahlt. Bei einer Tilgung von 1 % dauert es entsprechend länger, den gesamten Betrag zurückzuzahlen. Es ist wichtig, die Tilgungsrate entsprechend der eigenen finanziellen Möglichkeiten zu wählen, um die Schulden nicht zu stark zu belasten. **
-
Was bedeutet Tilgung 1%?
Was bedeutet Tilgung 1%? Tilgung bezieht sich auf die regelmäßige Rückzahlung eines Darlehens. Wenn die Tilgung 1% beträgt, bedeutet dies, dass der Kreditnehmer monatlich 1% des Darlehensbetrags zurückzahlt. Dies kann helfen, die Gesamtschuld schneller zu reduzieren und die Zinsen zu minimieren. Je höher die Tilgungsrate, desto schneller wird das Darlehen zurückgezahlt. Es ist wichtig, die Tilgungsbedingungen zu verstehen, um die finanziellen Auswirkungen auf lange Sicht zu berücksichtigen. **
-
Was ist 1% Tilgung?
1% Tilgung bezieht sich auf die Höhe der jährlichen Rückzahlung eines Darlehens. Wenn ein Kreditnehmer eine 1%ige Tilgung vereinbart, bedeutet dies, dass er jedes Jahr 1% des Darlehensbetrags zurückzahlt. Diese Tilgungsrate wird auf den Restbetrag des Darlehens angewendet, was bedeutet, dass die Höhe der Tilgungszahlung im Laufe der Zeit abnimmt. Bei einer 1%igen Tilgung dauert es länger, das Darlehen vollständig zurückzuzahlen, da der Tilgungsbetrag relativ niedrig ist. Es ist wichtig zu beachten, dass die Tilgungsrate die Gesamtkosten des Darlehens beeinflusst, da eine niedrige Tilgung zu höheren Zinskosten führen kann. **
Ähnliche Suchbegriffe für Mein-Blitzheft-1
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Was bedeutet 1% Zinsen?
Was bedeutet 1% Zinsen? 1% Zinsen bedeuten, dass für jeden Euro, den du anlegst oder ausleihst, ein Zins von 1 Cent pro Jahr gezahlt wird. Dieser Zinssatz wird oft verwendet, um die Rendite von Anlagen oder die Kosten von Krediten zu berechnen. Ein niedriger Zinssatz wie 1% kann dazu führen, dass das Wachstum deines Geldes langsam ist, aber auch dazu beitragen, dass Kredite erschwinglicher sind. Es ist wichtig, den Zinssatz zu berücksichtigen, wenn du finanzielle Entscheidungen triffst, da er einen erheblichen Einfluss auf deine finanzielle Situation haben kann. **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.