Domain hauskauf-kredit.de kaufen?
Wir ziehen mit dem Projekt
hauskauf-kredit.de um.
Sind Sie am Kauf der Domain
hauskauf-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauskauf-kredit.de kaufen?
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **


Ähnliche Suchbegriffe für Kosten
Top-Angebote
Produkte zum Begriff Kosten:
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
LogiLink Energiekosten-Messgerät – Stromverbrauch & Kosten einfach überwachenLogiLink Energiekosten-Messgerät, weiß – Stromverbrauch & Kosten im Blick Entdecke die Stromfresser in deinem Haushalt und behalte die volle Kontrolle über deine Energiekosten! Das LogiLink Energiekosten-Messgerät zeigt dir präzise den Stromverbrauch, die Leistung, die Netzspannung und die Gesamtkosten deiner Geräte. Gib deinen persönlichen Stromtarif ein und erfahre sofort, wie viel du wirklich zahlst. Dank großem LCD-Display ist alles leicht ablesbar. Die Daten bleiben auch bei Stromausfall gespeichert. Mit einer maximalen Leistung von 3600 W ist das Gerät für nahezu alle Haushaltsgeräte geeignet – vom Fernseher bis zur Spielkonsole. Zusätzlich sorgt die Überlastungs-Warnung für Sicherheit. Nennspannung: 230 V AC, 50 Hz Max. Leistung: 3600 W Schutzart: IP20 Messgenauigkeit: ±1 % Anzeige: Leistung (W), Netzspannung, Energieverbrauch, Kosten Daten-Speicherung bei Stromausfall8,44 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter


-
Sind kalkulatorische Zinsen fixe Kosten?
Kalkulatorische Zinsen sind keine fixen Kosten, da sie von der Höhe des eingesetzten Kapitals abhängen und sich somit verändern können. Sie werden als fiktive Kosten betrachtet, die den entgangenen Zinsgewinn für das im Unternehmen gebundene Kapital darstellen. Kalkulatorische Zinsen werden in der Kostenrechnung verwendet, um die Kapitalkosten bei der Kalkulation von Produktpreisen oder der Bewertung von Investitionsprojekten zu berücksichtigen. Da sich die Höhe der kalkulatorischen Zinsen je nach Kapitaleinsatz ändern kann, sind sie keine fixen Kosten, sondern variabel. **
-
Was sind Zinsen für Kosten?
Was sind Zinsen für Kosten? Zinsen für Kosten sind zusätzliche Beträge, die zu einem geliehenen Geldbetrag hinzugefügt werden und vom Kreditnehmer zurückgezahlt werden müssen. Sie stellen die Vergütung für die Nutzung des Geldes dar und werden in der Regel in Prozent des geliehenen Betrags berechnet. Je nach Art des Kredits und den vereinbarten Konditionen können die Zinsen variieren und die Gesamtkosten des Kredits erheblich beeinflussen. Es ist wichtig, die Höhe der Zinsen zu berücksichtigen, um die finanziellen Auswirkungen eines Kredits vollständig zu verstehen und eine fundierte Entscheidung zu treffen. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
Top-Angebote
Produkte zum Begriff Kosten:
-
Geschäftsmodelle der privaten Immobilienfinanzierung. Wie lassen sich Kosten, Rentabilität, Effizienz und Prozessstrukturen sinnvoll kombinieren?,Geschäftsmodelle Der Privaten Immobilienfinanzierung. Wie Lassen Sich Kosten, Rentabilität, Effizienz Und Prozessstrukturen Sinnvoll Kombinieren?, Taschenbuch Von Hannes Budde,jacob Dammann-tamke,jan Hartmann, Grin, 978-3-346-04361-0, Seitenanzahl: 8847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wöltje, Jörg: Kosten- und LeistungsrechnungKosten- und Leistungsrechnung , Alle Verfahren und Systeme auf einen Blick, Kostenrechnung für Studium, Controlling und Praxis: Kalkulation, Deckungsbeitrag, Plankostenrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 3. aktualisierte und überarbeitete Auflage 2022, Erscheinungsjahr: 20220818, Produktform: Kartoniert, Titel der Reihe: Haufe Fachbuch##, Autoren: Wöltje, Jörg, Auflage: 22003, Auflage/Ausgabe: 3. aktualisierte und überarbeitete Auflage 2022, Seitenzahl/Blattzahl: 487, Keyword: Cashflow; Finanzplanung; Kostenarten; Kostenrechnung; Kostenstellung; Kostenträger; Leistungsrechnung; Liquidität; Plankosten; Wirtschaftlichkeit, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaftslehre, allgemein, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Kosten- und Leistungsrechnung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Haufe Lexware GmbH, Verlag: Haufe Lexware GmbH, Verlag: Haufe-Lexware GmbH & Co. KG, Länge: 239, Breite: 167, Höhe: 27, Gewicht: 824, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783648079294 9783648024577, eBook EAN: 9783648165713 9783648165706, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 3957239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Sind kalkulatorische Zinsen fixe Kosten?
Kalkulatorische Zinsen sind keine fixen Kosten, da sie von der Höhe des eingesetzten Kapitals abhängen und sich somit verändern können. Sie werden als fiktive Kosten betrachtet, die den entgangenen Zinsgewinn für das im Unternehmen gebundene Kapital darstellen. Kalkulatorische Zinsen werden in der Kostenrechnung verwendet, um die Kapitalkosten bei der Kalkulation von Produktpreisen oder der Bewertung von Investitionsprojekten zu berücksichtigen. Da sich die Höhe der kalkulatorischen Zinsen je nach Kapitaleinsatz ändern kann, sind sie keine fixen Kosten, sondern variabel. **
-
Was sind Zinsen für Kosten?
Was sind Zinsen für Kosten? Zinsen für Kosten sind zusätzliche Beträge, die zu einem geliehenen Geldbetrag hinzugefügt werden und vom Kreditnehmer zurückgezahlt werden müssen. Sie stellen die Vergütung für die Nutzung des Geldes dar und werden in der Regel in Prozent des geliehenen Betrags berechnet. Je nach Art des Kredits und den vereinbarten Konditionen können die Zinsen variieren und die Gesamtkosten des Kredits erheblich beeinflussen. Es ist wichtig, die Höhe der Zinsen zu berücksichtigen, um die finanziellen Auswirkungen eines Kredits vollständig zu verstehen und eine fundierte Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Kosten
-
LogiLink Energiekosten-Messgerät – Stromverbrauch & Kosten einfach überwachenLogiLink Energiekosten-Messgerät, weiß – Stromverbrauch & Kosten im Blick Entdecke die Stromfresser in deinem Haushalt und behalte die volle Kontrolle über deine Energiekosten! Das LogiLink Energiekosten-Messgerät zeigt dir präzise den Stromverbrauch, die Leistung, die Netzspannung und die Gesamtkosten deiner Geräte. Gib deinen persönlichen Stromtarif ein und erfahre sofort, wie viel du wirklich zahlst. Dank großem LCD-Display ist alles leicht ablesbar. Die Daten bleiben auch bei Stromausfall gespeichert. Mit einer maximalen Leistung von 3600 W ist das Gerät für nahezu alle Haushaltsgeräte geeignet – vom Fernseher bis zur Spielkonsole. Zusätzlich sorgt die Überlastungs-Warnung für Sicherheit. Nennspannung: 230 V AC, 50 Hz Max. Leistung: 3600 W Schutzart: IP20 Messgenauigkeit: ±1 % Anzeige: Leistung (W), Netzspannung, Energieverbrauch, Kosten Daten-Speicherung bei Stromausfall8,44 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
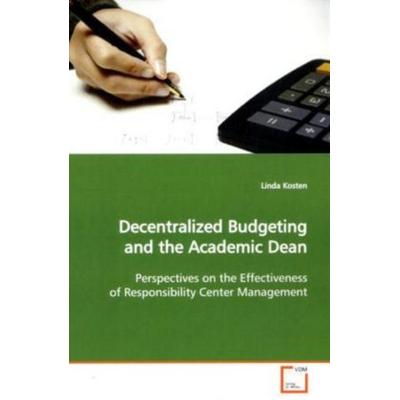
Kosten, L: Decentralized Budgeting and the Academic Dean, Taschenbuch von Linda Kosten, VDM, 978-3-639-11454-6Kosten, L: Decentralized Budgeting And The Academic Dean, Taschenbuch Von Linda Kosten, Vdm, 978-3-639-11454-6, Seitenanzahl: 15259,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.