Domain hauskauf-kredit.de kaufen?
Wir ziehen mit dem Projekt
hauskauf-kredit.de um.
Sind Sie am Kauf der Domain
hauskauf-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauskauf-kredit.de kaufen?
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **

Ähnliche Suchbegriffe für Nicht
Top-Angebote
Produkte zum Begriff Nicht:
-
Gmeiner Verlag Nicht Ja Nicht Nein - nicht jugendfrei - deutsch 291481Hier darfst du nicht mit „Ja“ oder „Nein“ antworten! Das kann nicht so schwer sein? Oh doch, das kann es! Die Fragen sind anzüglich, nicht falsch zu ... 1 x Nicht Ja Nicht Nein - nicht jugendfrei - deutsch Sprache: deutsche Version Anleitu19,27 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Branson, Richard: Geht nicht gibt's nicht!Geht nicht gibt's nicht! , So wurde Richard Branson zum Überflieger. Seine Erfolgstipps für Ihr (Berufs-) Leben , Sport-Kolbenringe > Chiptuning & Motortuning , Erscheinungsjahr: 200904, Produktform: Kartoniert, Autoren: Branson, Richard, Übersetzung: Jacobs, C., Seitenzahl/Blattzahl: 256, Keyword: Berufsleben; Erfolg; Geschäftsideen; Karriere; Lebensführung; Milliardär; Ratgeber; Risiko; persönliche Entwicklung; positives Denken, Fachschema: Beruf / Karriere~Karriere, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Ratgeber: Karriere und Erfolg, Thema: Orientieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Börsenmedien AG, Verlag: Börsenmedien AG, Verlag: Brsenmedien AG, Länge: 216, Breite: 141, Höhe: 17, Gewicht: 369, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 289200224,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **

Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Nicht:
-
Eigenkapital für nicht börsennotierte Unternehmen durch Finanzintermediäre., Taschenbuch von Philip Boehm-Bezing, Verlag Wissenschaft & Praxis,Eigenkapital Für Nicht Börsennotierte Unternehmen Durch Finanzintermediäre., Taschenbuch Von Philip Boehm-bezing, Verlag Wissenschaft & Praxis, 978-3-89673-037-4, Seitenanzahl: 33779,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gmeiner Verlag Nicht Ja Nicht Nein - nicht jugendfrei - deutsch 291481Hier darfst du nicht mit „Ja“ oder „Nein“ antworten! Das kann nicht so schwer sein? Oh doch, das kann es! Die Fragen sind anzüglich, nicht falsch zu ... 1 x Nicht Ja Nicht Nein - nicht jugendfrei - deutsch Sprache: deutsche Version Anleitu19,27 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Branson, Richard: Geht nicht gibt's nicht!Geht nicht gibt's nicht! , So wurde Richard Branson zum Überflieger. Seine Erfolgstipps für Ihr (Berufs-) Leben , Sport-Kolbenringe > Chiptuning & Motortuning , Erscheinungsjahr: 200904, Produktform: Kartoniert, Autoren: Branson, Richard, Übersetzung: Jacobs, C., Seitenzahl/Blattzahl: 256, Keyword: Berufsleben; Erfolg; Geschäftsideen; Karriere; Lebensführung; Milliardär; Ratgeber; Risiko; persönliche Entwicklung; positives Denken, Fachschema: Beruf / Karriere~Karriere, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, Fachkategorie: Ratgeber: Karriere und Erfolg, Thema: Orientieren, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Börsenmedien AG, Verlag: Börsenmedien AG, Verlag: Brsenmedien AG, Länge: 216, Breite: 141, Höhe: 17, Gewicht: 369, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 289200224,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
Ähnliche Suchbegriffe für Nicht
-
Nicht morgen, nicht gestern, Belletristik von Uwe TimmDie treibende Kraft kleiner Wünsche - das neue Buch von Uwe Timm. In den Geschichten dieses Buches folgt Uwe Timm der Spur des Wunderbaren, das in scheinbar gewöhnlichen Alltagssituationen nistet. Mit seinem absoluten Gehör für die gesprochene Sprache, voller Sinn für Ironie und Situationskomik erzählt Timm von überraschenden Wendungen im Leben seiner Figuren. Wie kann ein einziges Abendessen eine recht ungewöhnliche Ehe beenden, und was wird aus der blutjungen Frau, die mit verdorbenem Magen aus der Wohnung flieht? Wie wird sie, die ewig Ungeschickte, ihr Leben meistern? Was mag der Fahrer eines Lastwagens, von zwei jungen Frauen engagiert, wohl von der Tour nach Polen in den Westen transportieren und warum lässt er den Wagen dann einfach stehen? Und welch tückische Rolle kann ein Schliessfach im Leben eines Querkopfes spielen?.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
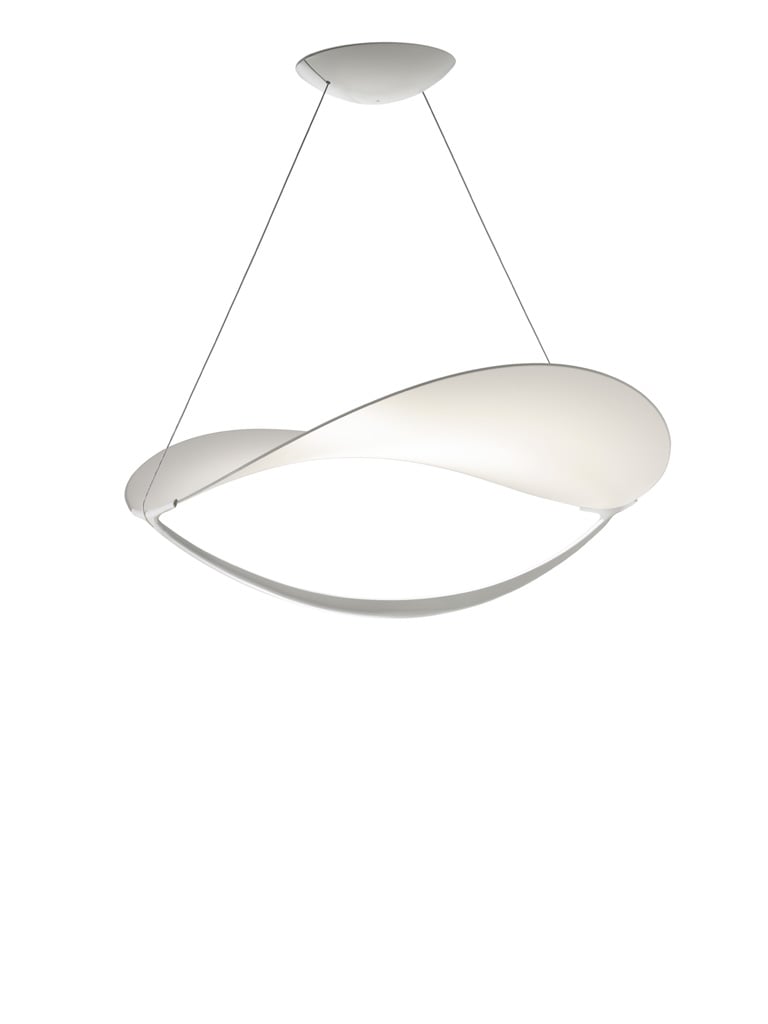
Foscarini Plena Pendelleuchte (nicht dimmbar) nicht dimmbar FN283007_10Die Foscarini Plena Pendelleuchte überzeugt mit großen Dimensionen, doch gleichzeitig mit einer dynamischen und leichten Präsenz. Entworfen wurde diese faszinierende Pendelleuchte im Jahre 2017 von den Designern Eugenio Gargioni und Guillaume Albouy. Vom Mond übernimmt die Foscarini Plena Pendelleuchte ihren Namen, die Form und ein Licht, das begeistert. . Die Foscarini Plena Pendelleuchte ist eine Wiege, die eine Leuchtquelle enthält: welche jedoch, wie das Wesentliche, dem Auge verborgen bleibt. Sie weist dabei eine doppelte Beleuchtung auf: Das Licht wird auf der unteren Fläche reflektiert und strahlt zur Decke. Das besonders einnehmende und beeindruckende Licht kann auf seine weiche und angenehme Art einen Raum vollkommen ausleuchten. Plena ist die ideale Leuchte über einem Tisch, denn sie blendet nicht und sorgt für reichlich direkte und indirekte Beleuchtung.. Als Synthese zwischen...915,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.