Domain hauskauf-kredit.de kaufen?
Wir ziehen mit dem Projekt
hauskauf-kredit.de um.
Sind Sie am Kauf der Domain
hauskauf-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauskauf-kredit.de kaufen?
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **

Ähnliche Suchbegriffe für Wärmeklasse
Top-Angebote
Produkte zum Begriff Wärmeklasse:
-
Mammoet - Bettdecke - Willow - 140 x 200 cm - 400 gsm – Wärmeklasse 2 – Winterdecke – Hypoallergen – Flammhemmend - WeißDas Mammoet Dekbed Willow ist eine hochwertige Bettdecke mit den Maßen 140 x 200 cm, die speziell für den professionellen Einsatz in der Hotellerie und Gastronomie konzipiert wurde. Mit einem Füllgewicht von 400 gsm bietet sie angenehme Wärme und Komfort.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microfaserbettdecke FAN "Kansas", weiß, B:155cm L:220cm, Bezug: 100% Polyester. Füllung: 100% Polyester, Bettdecken, Microfaserbettdecke, Bettdecke in 135x200 oder 155x220 cm, Wärmeklasse 4-JahreszeitenDie pflegeleichte Microfaserdecke »Kansas« von f.a.n. Frankenstolz bietet dir ein ausgezeichnetes Schlafklima. Der Bezug aus Microfaser-Feinbatist ist hautsympathisch und anschmiegsam weich. Durch die leichte und bauschige Füllung aus Hohlfaser ist...68,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Wärmeklasse:
-
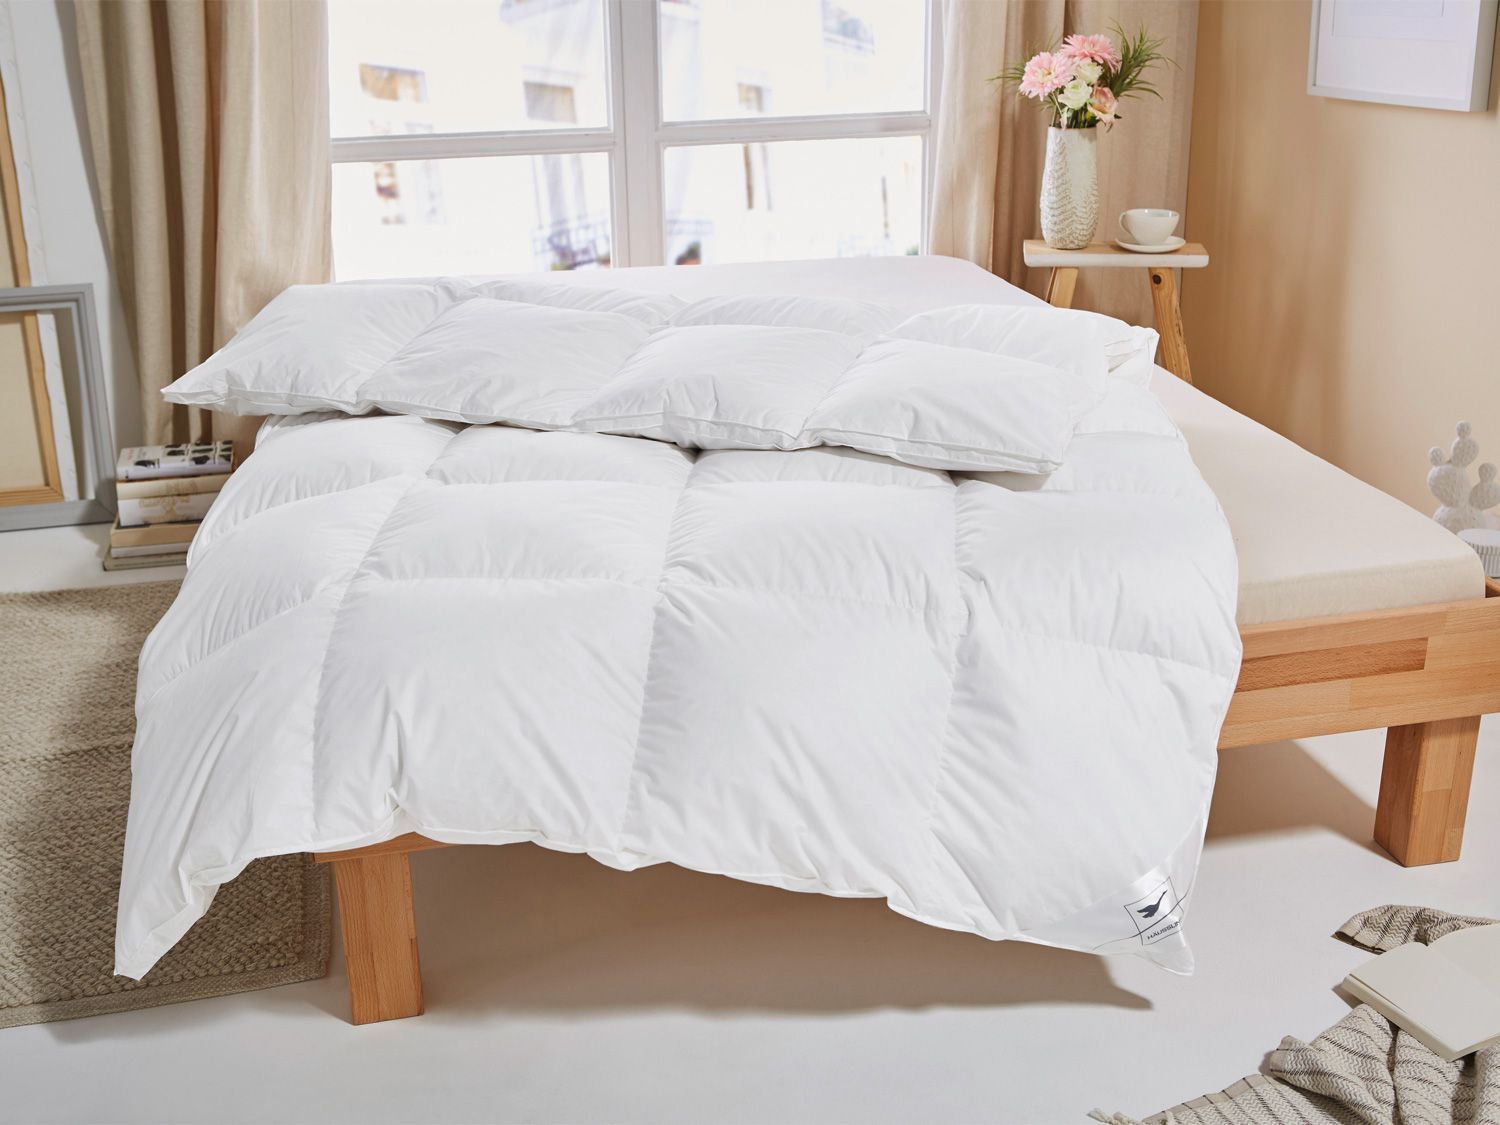
HÄUSSLING Daunen-Kassettenbettdecke, Wärmeklasse 4Füllung: Effektive Mischung für Wärme und Leichtigkeit Die Füllung aus 90 % Daunen und 10 % Federn Ente, Klasse I, bietet eine hohe Bauschkraft bei vergleichsweise geringem Gewicht. Durch die Kombination aus Daunen und Federn entsteht eine stabile Struktur, die Wärme speichert und gleichzeitig Luftzirkulation zulässt. Dies macht die Decke ideal für Personen, die Wert auf hohe Wärmeleistung ohne übermäßige Schwere legen. Bezug: Sanfter Baumwollbezug mit dichter Webart Der Bezug aus 100 % Baumwolle fühlt sich hautfreundlich an und ist atmungsaktiv. Die dichte Gewebestruktur eine Barriere gegen das Eindringen von Milben und unterstützt so die Eignung für Allergiker. Gleichzeitig trägt der Baumwollbezug zu einem angenehmen Hautgefühl bei und ist pflegefreundlich. Kassettenkonstruktion: Volumen und Wärme ohne Kältebrücken Die Kassettentechnik mit Innen- und Außenstegen sorgt dafür, dass die Daunen gleichmäßig verteilt bleiben und sich optimal entfalten können. Dies verhindert Kältebrücken an Nähten und sorgt für eine konstante Wärmeverteilung über die gesamte Decke. Pflege und Haltbarkeit: Waschbar und einfach auffrischbar Die Decke ist bei 60 °C waschbar; für das Wiederauffüllen des Volumens ist ein Trockner empfohlen. Durch richtige Pflege bleibt das Füllvolumen erhalten und die Decke behält ihre Wärmeleistung über lange Zeit. Regelmäßiges Lüften und korrektes Waschen verlängern die Nutzungsdauer. Produktmerkmale Merkmal Wert Marke Häussling Produkttyp Daunen-Kassettenbettdecke Füllung 90 % Daunen / 10 % Federn Ente, Klasse I Bezug 100 % Baumwolle Wärmeklasse Wärmeklasse 4 Größe Variante ca. B 135 x L 200 cm Füllgewicht Variante ca. 1.080 g Pflegehinweis Waschbar bei 60 °C, Trockner empfohlen Kennzeichnung Downpass, Nomite FAQ Für wen ist die Decke besonders geeignet? Die Decke richtet sich an Personen mit erhöhtem Wärmebedarf in Herbst und Winter sowie an Schlafende, die natürliche Füllmaterialien bevorzugen und zugleich allergiegeeignete Hüllen benötigen. Ist die Decke für Hausstauballergiker geeignet? Ja, durch das dichte Hüllengewebe mit Nomite-Schutz ist die Decke auch für Hausstauballergiker und Asthmatiker geeignet. Wie unterscheidet sich die Wärmeklasse 4 von anderen Klassen? Die Wärmeklasse 4 steht für extra warme Decken, die besonders viel Wärme speichern und sich für kühle bis kalte Schlafräume eignen. Welche Pflegeempfehlungen sind wichtig? Die Decke kann bei 60 °C gewaschen werden; anschließend sollte ein Trockner zur Auflockerung der Füllung eingesetzt werden. Regelmäßiges Aufschütteln erhält das Volumen. In welchen weiteren Größen ist die Decke erhältlich? Die Decke ist in mehreren Standardgrößen verfügbar, darunter ca. B 155 x L 220 cm, ca. B 200 x L 200 cm, ca. B 200 x L 220 cm und ca. B 220 x L 240 cm.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mammoet - Bettdecke - Willow - 240 x 200 cm - 400 gsm – Wärmeklasse 2 – Winterdecke – Hypoallergen – Flammhemmend - WeißDas Mammoet Dekbed Willow ist eine hochwertige Bettdecke in der Größe 240 x 200 cm, speziell entwickelt für den professionellen Einsatz in Horeca, Catering und Großküchen. Mit einer Füllung aus 100 % Polyesterfasern bietet sie eine ausgewogene Wärmeleistung und Komfort.59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mammoet - Bettdecke - Willow - 140 x 200 cm - 400 gsm – Wärmeklasse 2 – Winterdecke – Hypoallergen – Flammhemmend - WeißDas Mammoet Dekbed Willow ist eine hochwertige Bettdecke mit den Maßen 140 x 200 cm, die speziell für den professionellen Einsatz in der Hotellerie und Gastronomie konzipiert wurde. Mit einem Füllgewicht von 400 gsm bietet sie angenehme Wärme und Komfort.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
Ähnliche Suchbegriffe für Wärmeklasse
-
Microfaserbettdecke FAN "Kansas", weiß, B:155cm L:220cm, Bezug: 100% Polyester. Füllung: 100% Polyester, Bettdecken, Microfaserbettdecke, Bettdecke in 135x200 oder 155x220 cm, Wärmeklasse 4-JahreszeitenDie pflegeleichte Microfaserdecke »Kansas« von f.a.n. Frankenstolz bietet dir ein ausgezeichnetes Schlafklima. Der Bezug aus Microfaser-Feinbatist ist hautsympathisch und anschmiegsam weich. Durch die leichte und bauschige Füllung aus Hohlfaser ist...68,49 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.