Domain hauskauf-kredit.de kaufen?
Wir ziehen mit dem Projekt
hauskauf-kredit.de um.
Sind Sie am Kauf der Domain
hauskauf-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauskauf-kredit.de kaufen?
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **


Ähnliche Suchbegriffe für Schnellkochen
Top-Angebote
Produkte zum Begriff Schnellkochen:
-
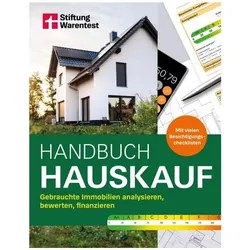
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **

Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Schnellkochen:
-
1L Elektrischer Schwanenhals-Wasserkocher mit 6 907 ml, 2 Stunden Warmhaltung, 1200 W Schnellkochen, Edelstahl-Innenseite und Deckel, Kaffee- und Teekanne1L Elektrischer Schwanenhals-Wasserkocher mit 6 907 ml, 2 Stunden Warmhaltung, 1200 W Schnellkochen, Edelstahl-Innenseite und Deckel, Kaffee- und Teekanne. 【6 Temperaturvoreinstellungen für alle Getränke】Schwanenhals-Wasserkocher kommt mit 6 voreingestellten Temperaturen (100 °C, 93.3 °C, 90.6 °C, 82.2 °C, 76.7 °C, 46.1 °C). Erzielen Sie eine optimale Brühtemperatur für Kaffee, verschiedene Tees und Rezepturen, um den besten Geschmack jedes Getränks hervorzuheben. 1200 W schnelles Aufheizen - Ausgestattet mit einem 1200-W-Heizelement erwärmt dieser elektrische Wasserkocher Wasser schnell. Reduzieren Sie die Wartezeit für den Morgenkaffee oder den Nachmittagstee und liefern Sie eine effiziente Heizleistung für Ihre tägliche Küchenroutine. 2-Stunden-Warmhaltefunktion und automatische Abschaltung: Verfügt über einen 2-Stunden-Warmhaltemodus, der die Wassertemperatur bis zu unter 96 °C hält. Perfekt für die Zubereitung mehrerer Portionen Kaffee oder Tee, so dass heißes Wasser jederzeit verfügbar ist, wann immer Sie es brauchen. Schwanenhals-Ausguss für präzises Ausgießen – der schlanke Schwanenhals-Auslauf ermöglicht einen gleichmäßigen, kontrollierten Wasserfluss, ideal zum Übergießen von Kaffee und manuelles Aufbrühen. Gepaart mit einem ergonomischen, hitzebeständigen Griff bietet er bequemen Griff und müheloses Ausgießen. ℉/℃ Schalteranzeige & leicht zu reinigen - Wechseln Sie frei zwischen Fahrenheit und Celsius auf dem übersichtlichen Display, um verschiedenen Braurezepten zu entsprechen. Dank des Weithalsdesigns kann das Innere des Wasserkochers einfach und gründlich gereinigt werden. Farbe:Schwarz153,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mikrowelle 20 Liter, 800 Watt, Solo-Mikrowelle mit Auftaufunktion, 6 Leistungsstufen, 0–30-Minuten-Timer, One-Touch-Schnellkochen, leicht zu reinigen, stilvolles Design, Pink 69TranquillityMikrowelle 20 Liter, 800 Watt, Solo-Mikrowelle mit Auftaufunktion, 6 Leistungsstufen, 0–30-Minuten-Timer, One-Touch-Schnellkochen, leicht zu reinigen, stilvolles Design, Pink 69Tranquillity. Stilvolles Design: Drehplatte aus gehärtetem Glas für einfache Reinigung und gleichmäßiges Kochen. Schlankes Design, das zu allen Küchenstilen passt. Zwei einfache Steuertasten bieten schnelle und bequeme Kochlösungen. Geräuscharmer Betrieb: Der leise Betrieb von 55 dB kann Sie vor Lärm schützen und Ihr Baby gut schlafen lassen, wenn Sie das Frühstück zubereiten. Rotation für gleichmäßiges Kochen - Dieser Mikrowellenherd ist mit einem Glas-Drehteller ausgestattet, der sich dreht, wenn die Mikrowelle eingeschaltet ist, um eine lokale Überhitzung zu vermeiden und das Kochen gleichmäßiger zu machen. 6-stufiger Wahlschalter - Ob Sie die Reste der Nacht zuvor aufwärmen oder das Hackfleisch für die Spaghetti Bolognese heute Abend auftauen, mit den manuellen Tasten können Sie einfach Ihre Einstellung und Ihren Timer auswählen. Schnelles Auftauen Einstellungen: Dank der integrierten Abtaufunktion können Sie problemlos mit einer schnellen Temperatur auftauen, mit der Sie schnell kochen können. Dieser Mikrowellenherd ist kompakt, aber in seiner Funktionalität groß und ein äußerst vielseitiges Gerät, mit dem Sie fast alles zubereiten können. Farbe:New Pink272,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
Ähnliche Suchbegriffe für Schnellkochen
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.