Domain hauskauf-kredit.de kaufen?
Wir ziehen mit dem Projekt
hauskauf-kredit.de um.
Sind Sie am Kauf der Domain
hauskauf-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauskauf-kredit.de kaufen?
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **

Ähnliche Suchbegriffe für Münzhalter
Top-Angebote
Produkte zum Begriff Münzhalter:
-
INF Dreifach faltbare Münzgeldbörse aus PU-Leder mit Schnallenverschluss und Reißverschluss – kompakter Karten- und MünzhalterDreifach faltbare PU-Leder Münzgeldbörse mit Metallschnalle, separatem Reißverschluss-Münzfach und kompakten Maßen L12cm x W9.5cm x H4.5cm idealer Karten- und Münzhalter für Alltag, Pendeln und Reise. Sicherer Verschluss: Der klassische dreifach faltbare Scharnieraufbau kombiniert mit einer modischen Metallschnalle und angeschlagener Kettenkonstruktion sorgt für sicheren Verschluss und verhindert unbeabsichtigtes Öffnen. Die Konstruktion ermöglicht dennoch ein leichtes Öffnen und Schließen, sodass Münzen, Karten und kleine Gegenstände zuverlässig im Inneren gehalten werden. Diese Eigenschaft trägt zur sicheren Aufbewahrung bei täglichen Wegen und auf Reisen bei und betont die Funktionalität des PU-Leder Außengehäuses und des Schnallenverschlusses. Organisierte Aufbewahrung: Das Innenleben verfügt über ein separates Münzfach mit Reißverschluss und Trennwand, das Münzen und Kleinteile klar getrennt von Karten und Notizen hält. Durch dieses eingebaute Münzfach mit Reißverschluss werden lose Münzen nicht mit Scheinen oder Karten vermischt, was die Nutzung als Münzgeldbörse und Kartenhalter deutlich erleichtert. Diese organisierte Aufbewahrung macht die Börse ideal für Alltag, Pendeln und kurze Reisen und nutzt gezielt die Vorteile des PU-Leder Materials. Kompakte Größe: Mit den Maßen L12cm x W9.5cm x H4.5cm bietet die Geldbörse ein kompaktes Profil, das bequem in Hosentaschen, kleinen Taschen oder Mantelfächern Platz findet. Die moderate Größe ermöglicht das komfortable Mitführen von Münzen, gefalteten Scheinen und einigen Karten, ohne unnötig aufzutragen, und verbindet so Tragbarkeit mit ausreichender Kapazität. Diese balance zwischen Größe und Funktionalität ist besonders praktisch für Nutzer, die eine platzsparende Lösung als Karten- und Münzhalter suchen. Einfacher Zugriff: Dank des durchdachten dreifach faltbaren Scharniers und des Schnallenverschlusses ist der Zugriff auf das separate Münzfach schnell und unkompliziert, während andere Fächer geschlossen bleiben. Das Reißverschluss-Münzfach erlaubt eine geordnete Entnahme von Münzen und kleinen Gegenständen, wodurch die Nutzung als Herrengeldbörse und Kartenhalter effizient wird. Die Anordnung der Fächer und der PU-Leder Bezug unterstützen eine praktische Handhabung im Alltag und auf Reisen. Spezifikationen: Farbe: Braun Größe: L12cm x W9.5cm x H4.5cm Material: PU Parameter: Klassische dreifach faltbare Scharnierstruktur; modische Metallschnalle mit angeschlagener Kettenkonstruktion für sicheres und bequemes Öffnen und Schließen; eingebautes separates Münzfach für Münzen und kleine Gegenstände; insgesamt moderate Größe für einfaches Tragen Das Paket beinhaltet: Kartenhalter x112,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Münzhalter:
-
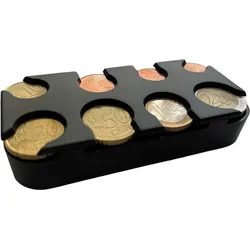
ProPlus 240038 Euro Münzhalter Münzbox AutoProPlus 240038 Euro Münzhalter Münzbox Auto Beschreibung: Praktische Aufbewahrungshilfe für die übersichtliche Lagerung von Euro-Münzen ideal für Auto, Wohnwagen, Wohnmobil, aber auch für den Hausgebrauch damit haben Sie Ihr Kleingeld immer griffbereit im Auto für z.B. Parkautomaten, Einkaufswagen oder Mautstellen die Box lässt sich auch problemlos in Ablagefächern oder der Mittelkonsole verstaut werden Abmessungen: 105 x 51 x 20mm6,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
INF Dreifach faltbare Münzgeldbörse aus PU-Leder mit Schnallenverschluss und Reißverschluss – kompakter Karten- und MünzhalterDreifach faltbare PU-Leder Münzgeldbörse mit Metallschnalle, separatem Reißverschluss-Münzfach und kompakten Maßen L12cm x W9.5cm x H4.5cm idealer Karten- und Münzhalter für Alltag, Pendeln und Reise. Sicherer Verschluss: Der klassische dreifach faltbare Scharnieraufbau kombiniert mit einer modischen Metallschnalle und angeschlagener Kettenkonstruktion sorgt für sicheren Verschluss und verhindert unbeabsichtigtes Öffnen. Die Konstruktion ermöglicht dennoch ein leichtes Öffnen und Schließen, sodass Münzen, Karten und kleine Gegenstände zuverlässig im Inneren gehalten werden. Diese Eigenschaft trägt zur sicheren Aufbewahrung bei täglichen Wegen und auf Reisen bei und betont die Funktionalität des PU-Leder Außengehäuses und des Schnallenverschlusses. Organisierte Aufbewahrung: Das Innenleben verfügt über ein separates Münzfach mit Reißverschluss und Trennwand, das Münzen und Kleinteile klar getrennt von Karten und Notizen hält. Durch dieses eingebaute Münzfach mit Reißverschluss werden lose Münzen nicht mit Scheinen oder Karten vermischt, was die Nutzung als Münzgeldbörse und Kartenhalter deutlich erleichtert. Diese organisierte Aufbewahrung macht die Börse ideal für Alltag, Pendeln und kurze Reisen und nutzt gezielt die Vorteile des PU-Leder Materials. Kompakte Größe: Mit den Maßen L12cm x W9.5cm x H4.5cm bietet die Geldbörse ein kompaktes Profil, das bequem in Hosentaschen, kleinen Taschen oder Mantelfächern Platz findet. Die moderate Größe ermöglicht das komfortable Mitführen von Münzen, gefalteten Scheinen und einigen Karten, ohne unnötig aufzutragen, und verbindet so Tragbarkeit mit ausreichender Kapazität. Diese balance zwischen Größe und Funktionalität ist besonders praktisch für Nutzer, die eine platzsparende Lösung als Karten- und Münzhalter suchen. Einfacher Zugriff: Dank des durchdachten dreifach faltbaren Scharniers und des Schnallenverschlusses ist der Zugriff auf das separate Münzfach schnell und unkompliziert, während andere Fächer geschlossen bleiben. Das Reißverschluss-Münzfach erlaubt eine geordnete Entnahme von Münzen und kleinen Gegenständen, wodurch die Nutzung als Herrengeldbörse und Kartenhalter effizient wird. Die Anordnung der Fächer und der PU-Leder Bezug unterstützen eine praktische Handhabung im Alltag und auf Reisen. Spezifikationen: Farbe: Braun Größe: L12cm x W9.5cm x H4.5cm Material: PU Parameter: Klassische dreifach faltbare Scharnierstruktur; modische Metallschnalle mit angeschlagener Kettenkonstruktion für sicheres und bequemes Öffnen und Schließen; eingebautes separates Münzfach für Münzen und kleine Gegenstände; insgesamt moderate Größe für einfaches Tragen Das Paket beinhaltet: Kartenhalter x112,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Hauskauf, Ratgeber von Ulrich Zink, Thomas WeyrauchEin gebrauchtes Haus kaufen – aber richtig: Dieses umfassende Handbuch begleitet durch alle Phasen des Hauskaufs, von der Objektsuche über die detaillierte Gebäudeanalyse und den Finanzierungsplan bis hin zum rechtlich sicheren Kaufvertrag. Worauf muss ich bei der Wahl meines Traumhauses achten? Wie entdecke ich verborgene Schwächen bei einer Immobilie? Und wie schöpfe ich alle Fördermöglichkeiten optimal aus? Dieses Handbuch liefert die Antworten. Checklisten helfen bei der Erstbesichtigung und der systematischen Gebäudediagnose, eine umfassende Vermögensanalyse führt zu einem soliden Finanzierungsplan – inklusive Fördermöglichkeiten über die KfW oder über die Bundesländer und Kommunen. Auch Modernisierung und Sanierung kommen nicht zu kurz: Ein konkreter Massnahmenplan, ökologische Aspekte des Bauens und eine ausführliche Leistungsbeschreibung sorgen für eine detaillierte Kostenplanung. Erfolgreich realisierte Praxisbeispiele runden das Handbuch ab und geben wertvolle Anregungen.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
Ähnliche Suchbegriffe für Münzhalter
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.