Domain hauskauf-kredit.de kaufen?
Wir ziehen mit dem Projekt
hauskauf-kredit.de um.
Sind Sie am Kauf der Domain
hauskauf-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauskauf-kredit.de kaufen?
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **


Ähnliche Suchbegriffe für Mainboard
Top-Angebote
Produkte zum Begriff Mainboard:
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gigabyte Mainboard MS73-HB1 (LGA 4677, Intel C741), MainboardDas GigaByte MS73-HB1 ist ein servertaugliches Mainboard, das für professionelle Computerumgebungen entwickelt wurde und duale Intel Xeon-Prozessoren der 5. und 4. Generation unterstützt. Dieses Motherboard zeichnet sich durch eine robuste Bauweise mit hochwertigen Komponenten aus, um einen zuverlässigen Betrieb in anspruchsvollen Server- und Workstation-Anwendungen zu gewährleisten. Es unterstützt ECC-Speichertechnologie für verbesserte Datenintegrität und Systemstabilität. Das Board verfügt über mehrere Erweiterungssteckplätze für zusätzliche Konnektivität und Funktionalität sowie integrierte Netzwerkcontroller für effizienten Datentransfer. Mit seinem langlebigen Design und der Kompatibilität zu Unternehmenshardware ist dieses Mainboard für Rechenzentren, Virtualisierungs-Hosts und Hochleistungs-Computing-Setups geeignet. Das Layout ist für eine effiziente Kühlung und einfache Wartung in rackmontierten Konfigurationen optimiert. Als Nachfolgemodell früherer Server-Motherboard-Designs von Giga Computing bietet es Rückwärtskompatibilität zu bestimmten bestehenden Serverkomponenten und unterstützt aktualisierte Prozessoren. Das Produkt misst etwa 30,5 cm mal 33 cm und passt in die Standardabmessungen von Servergehäusen. Seine Konstruktion legt Wert auf langfristige Zuverlässigkeit und konsistente Leistung unter kontinuierlichen Betriebsbedingungen.1155,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
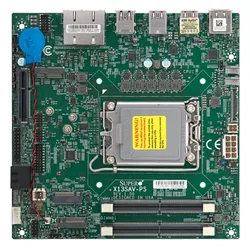
Supermicro Mainboard X13SAV-PS (LGA 1700, Mini-ITX), MainboardDas Supermicro Mainboard X13SAV-PS ist ein leistungsstarkes Mini-ITX-Motherboard, das für die 12. Generation der Intel Core Prozessoren konzipiert wurde. Es unterstützt den LGA 1700 Sockel und ermöglicht die Verwendung einer Vielzahl von Prozessoren, darunter die Intel Core i3, i5, i7 und i9. Mit zwei SO-DIMM-Steckplätzen für DDR5-RAM bietet es eine maximale Speicherkapazität von bis zu 64 GB und unterstützt Geschwindigkeiten von bis zu 4800 MHz. Das Mainboard ist mit einem System-on-Chip (SoC) ausgestattet, das integrierte Grafikfunktionen bietet und somit eine effiziente Lösung für kompakte Systeme darstellt. Die Erweiterungsmöglichkeiten umfassen einen PCIe 4.0 x4 Slot sowie mehrere M.2-Schnittstellen, die eine flexible Anbindung von Speicherlösungen ermöglichen. Darüber hinaus bietet das X13SAV-PS eine Vielzahl von Anschlüssen, darunter SATA-III und USB, um den Anforderungen moderner Anwendungen gerecht zu werden. - Unterstützt bis zu 64 GB DDR5-RAM mit 4800 MHz - Integrierte Grafikfunktionen über System-on-Chip (SoC) - Ein PCIe 4.0 x4 Erweiterungsslot für zusätzliche Hardware - Zwei SATA-III Anschlüsse für schnelle Datenspeicherung - Vielseitige M.2-Schnittstellen für flexible Speicheroptionen.439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Mainboard:
-
Supermicro Motherboard H14SSL-NT - ATX - Mainboard - Mainboard - ATX (SP5, ATX), MainboardDas Supermicro Motherboard H14SSL-NT ist ein leistungsstarkes ATX-Mainboard, das für eine Vielzahl von Anwendungen konzipiert wurde. Es unterstützt den neuesten DDR5-RAM, der eine verbesserte Geschwindigkeit und Effizienz bietet. Mit einem maximalen Arbeitsspeicher von 3 Gigabyte ermöglicht es eine reibungslose Ausführung von Anwendungen und Multitasking. Der Formfaktor DIMM sorgt für eine einfache Installation und Erweiterung des Arbeitsspeichers. Das Mainboard ist mit mehreren SATA-Anschlüssen ausgestattet, die eine Datenübertragungsrate von bis zu 6 GB/s ermöglichen, was eine schnelle Verbindung zu Speichermedien gewährleistet. Zudem bietet das H14SSL-NT einen PCI-Express x1 (Gen 3) Erweiterungs-Slot, der zusätzliche Anpassungsmöglichkeiten für Grafikkarten oder andere Erweiterungskarten eröffnet. Dieses Mainboard ist ideal für Benutzer, die eine zuverlässige und leistungsstarke Grundlage für ihre Computeranwendungen suchen.948,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zink, Ulrich: Handbuch HauskaufHandbuch Hauskauf , Gebrauchte Immobilien analysieren, bewerten, finanzieren. Mit vielen Besichtigungschecklisten , Lüfterkupplungen > Motorkühlung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20220412, Produktform: Leinen, Autoren: Zink, Ulrich, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 240, Abbildungen: mit farbige Abbildungen und Checklisten, Keyword: Haus kaufen; analyse; bebauungsplan; eigenkapital; energiebilanz; energieeffizienz; fachwissen; flächennutzungsplan; haus erben; kaufverhandlung; konstruktion; material; mehrfamilienhaus; planung; smart home; wohnung kaufen; wohnungseigentum; zeitpläne, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 254, Breite: 202, Höhe: 24, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2210222, Vorgänger EAN: 9783747102343, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 224770639,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
Ähnliche Suchbegriffe für Mainboard
-
Gigabyte Mainboard MS73-HB1 (LGA 4677, Intel C741), MainboardDas GigaByte MS73-HB1 ist ein servertaugliches Mainboard, das für professionelle Computerumgebungen entwickelt wurde und duale Intel Xeon-Prozessoren der 5. und 4. Generation unterstützt. Dieses Motherboard zeichnet sich durch eine robuste Bauweise mit hochwertigen Komponenten aus, um einen zuverlässigen Betrieb in anspruchsvollen Server- und Workstation-Anwendungen zu gewährleisten. Es unterstützt ECC-Speichertechnologie für verbesserte Datenintegrität und Systemstabilität. Das Board verfügt über mehrere Erweiterungssteckplätze für zusätzliche Konnektivität und Funktionalität sowie integrierte Netzwerkcontroller für effizienten Datentransfer. Mit seinem langlebigen Design und der Kompatibilität zu Unternehmenshardware ist dieses Mainboard für Rechenzentren, Virtualisierungs-Hosts und Hochleistungs-Computing-Setups geeignet. Das Layout ist für eine effiziente Kühlung und einfache Wartung in rackmontierten Konfigurationen optimiert. Als Nachfolgemodell früherer Server-Motherboard-Designs von Giga Computing bietet es Rückwärtskompatibilität zu bestimmten bestehenden Serverkomponenten und unterstützt aktualisierte Prozessoren. Das Produkt misst etwa 30,5 cm mal 33 cm und passt in die Standardabmessungen von Servergehäusen. Seine Konstruktion legt Wert auf langfristige Zuverlässigkeit und konsistente Leistung unter kontinuierlichen Betriebsbedingungen.1155,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Supermicro Mainboard X13SAV-PS (LGA 1700, Mini-ITX), MainboardDas Supermicro Mainboard X13SAV-PS ist ein leistungsstarkes Mini-ITX-Motherboard, das für die 12. Generation der Intel Core Prozessoren konzipiert wurde. Es unterstützt den LGA 1700 Sockel und ermöglicht die Verwendung einer Vielzahl von Prozessoren, darunter die Intel Core i3, i5, i7 und i9. Mit zwei SO-DIMM-Steckplätzen für DDR5-RAM bietet es eine maximale Speicherkapazität von bis zu 64 GB und unterstützt Geschwindigkeiten von bis zu 4800 MHz. Das Mainboard ist mit einem System-on-Chip (SoC) ausgestattet, das integrierte Grafikfunktionen bietet und somit eine effiziente Lösung für kompakte Systeme darstellt. Die Erweiterungsmöglichkeiten umfassen einen PCIe 4.0 x4 Slot sowie mehrere M.2-Schnittstellen, die eine flexible Anbindung von Speicherlösungen ermöglichen. Darüber hinaus bietet das X13SAV-PS eine Vielzahl von Anschlüssen, darunter SATA-III und USB, um den Anforderungen moderner Anwendungen gerecht zu werden. - Unterstützt bis zu 64 GB DDR5-RAM mit 4800 MHz - Integrierte Grafikfunktionen über System-on-Chip (SoC) - Ein PCIe 4.0 x4 Erweiterungsslot für zusätzliche Hardware - Zwei SATA-III Anschlüsse für schnelle Datenspeicherung - Vielseitige M.2-Schnittstellen für flexible Speicheroptionen.439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.