Domain hauskauf-kredit.de kaufen?
Wir ziehen mit dem Projekt
hauskauf-kredit.de um.
Sind Sie am Kauf der Domain
hauskauf-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauskauf-kredit.de kaufen?
Wird der Arbeitgeber bei einem Kredit informiert?
Ja, in der Regel wird der Arbeitgeber informiert, wenn ein Mitarbeiter einen Kredit beantragt. Dies geschieht meist im Rahmen der Bonitätsprüfung, um sicherzustellen, dass der Kreditnehmer über ein regelmäßiges Einkommen verfügt. Die Bank kann den Arbeitgeber kontaktieren, um Informationen über das Beschäftigungsverhältnis und das Einkommen des Antragstellers zu erhalten. Es ist wichtig zu beachten, dass die Bank den Arbeitgeber nur über den Kredit informiert, wenn der Kreditnehmer dem ausdrücklich zustimmt oder wenn dies gesetzlich vorgeschrieben ist. In einigen Fällen kann es auch sein, dass der Arbeitgeber als Bürge für den Kredit des Mitarbeiters fungiert. **
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **

Ähnliche Suchbegriffe für Informiert
Top-Angebote
Produkte zum Begriff Informiert:
-
Wieland, Mareike: Informiert oder (doch nur) abgelenkt?Informiert oder (doch nur) abgelenkt? , Wer auf Nachrichten in sozialen Medien stößt und sie aufmerksam liest, kann daraus lernen. Doch ist diese Form der Zuwendung im Alltag auf Plattformen, die entlang ökonomischer Interessen optimiert sind, realistisch? Die Arbeit untersucht das Potenzial sozialer Medien im Prozess des politischen Informierens unter systematischer Berücksichtigung ihrer technologischen Infrastruktur. Am Beispiel von Social-Media-Newsfeeds als plattformübergreifendem Design-Element wird illustriert, dass die implementierte "Infinite Scrollen"-Funktionalität keine neutrale Technologie darstellt, sondern ein Werkzeug, um das unmittelbare Verhalten der Nutzer:innen im ökonomischen Interesse der Plattformanbieter zu gestalten. Mit dem "Cycle of Distraction" wird ein theoretisches Modell formuliert, das erstmalig Befunde zur Persuasivität von Technologie, kommunikationswissenschaftliche Modelle (nicht-)intentionalen Nachrichtenlernens sowie Befunde der psychologischen Gewohnheitsforschung integriert. Im empirischen Teil werden Kernannahmen des Modells mittels ereignisbasiertem, signalkontingenten Experience Sampling, das durch die tatsächliche App-Nutzung ausgelöst wird, validiert. Die Arbeit adressiert damit Forschungsbedarfe von fachlicher ebenso wie gesellschaftlicher Relevanz: Aus theoretischer Sicht werden situative Prozesse während der Interaktion mit sozialen Medien berücksichtigt, um unmittelbare Einflusspotenziale der Kommunikationsarchitektur auf das Verhalten zu skizzieren. Gleichzeitig werden Annahmen darüber formuliert und empirisch geprüft, wie sich ein situativ variables Verhalten im Zeitverlauf zu Verhaltenstendenzen kumulieren kann. Auf diese Weise werden mittelbare gesellschaftliche Konsequenzen individuellen Handelns in den Blick genommen, die trotz situativer Funktionalität (Bedürfnisbefriedigung) mittel- bis langfristig dysfunktional sein können. Technologie wird so weder eine vollständige Determination unseres Verhaltens unterstellt noch naiv davon ausgegangen, dass eine durch gewinnorientierte Konzerne wie Facebook oder Google geprägte technologische Informationsinfrastruktur keinerlei Konsequenzen für relevante gesellschaftliche Aspekte wie die politische Informiertheit oder Kompetenzen im Umgang mit einer persuasiven Technologie impliziert. , Lautsprecher > Audio, Kommunikation & Navigation , Erscheinungsjahr: 20231212, Autoren: Wieland, Mareike, Seitenzahl/Blattzahl: 407, Keyword: Aufmerksamkeitsökonomie; Computational Social Science; Cycle of Distraction; Gewohnheitsforschung; Kommunikationswissenschaft; Medienpsychologie; Mensch-Computer-Interaktion; Newsfeed; Politikwissenschaft; automatisierte Nachrichtenkontakte; soziale Medien, Fachschema: Kommunikationswissenschaft~Social Media~Social Network~Soziales Netzwerk~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft, Fachkategorie: Gesellschaftliche Gruppen~Kommunikationswissenschaft, Warengruppe: HC/Kommunikationswissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 141, Höhe: 25, Gewicht: 510, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
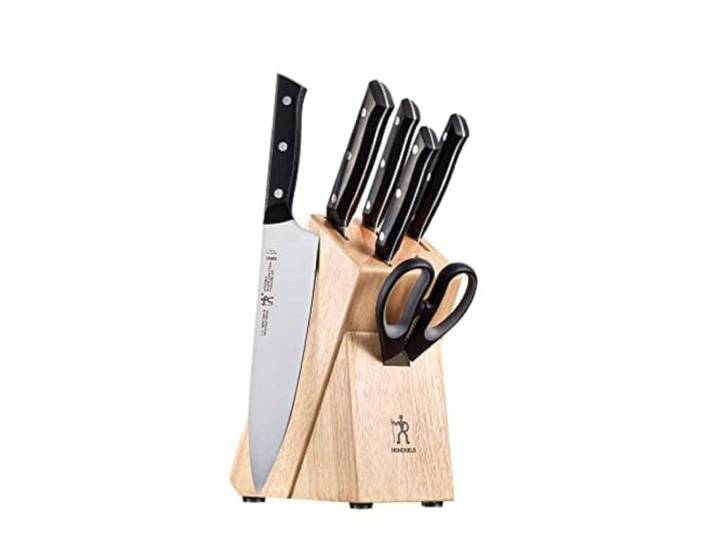
HENCKELS Dynamic Razor-Sharp 7-teiliges Messerset, Kochmesser, Brotmesser, Deutsch Engineered Informiert durch 100+ Jahre Meisterschaft<p>Das <strong>HENCKELS Dynamic Razor-Sharp 7-teiliges Messerset</strong> vereint über 100 Jahre Erfahrung in der Messerherstellung mit modernster Technik. Jedes Messer in diesem Set ist darauf ausgelegt, dir ein müheloses und präzises Schneiden zu ermöglichen. Die ultrascharfen Klingen garantieren eine überlegene professionelle Schärfe, die das Kochen zum Vergnügen macht.</p><p>Das Set umfasst ein <strong>10,2 cm Schälmesser</strong>, ein <strong>12,7 cm Wellenschliffmesser</strong>, ein <strong>15,2 cm Universalmesser</strong>, ein <strong>20,3 cm Brotmesser</strong>, ein <strong>20,3 cm Kochmesser</strong>, eine Küchenschere sowie einen Hartholzblock mit 6 Schlitzen zur sicheren Aufbewahrung. Jedes Messer ist aus hochwertigem <strong>Edelstahl</strong> gefertigt, was nicht nur für eine ansprechende Optik sorgt, sondern auch für Langlebigkeit und Rostbeständigkeit.</p><p>Die einteilige, präzisionsstempelte Klingenkonstruktion bietet eine außergewöhnliche Haltbarkeit, während die satinierte Klinge für langanhaltende Schärfe sorgt. Die Messer sind leicht und einfach zu handhaben, was das Schneiden von Zutaten zum Kinderspiel macht. Zudem sind sie sowohl spülmaschinenfest als auch leicht von Hand zu reinigen, was dir wertvolle Zeit in der Küche spart.</p><p>Investiere in das <strong>HENCKELS Dynamic Razor-Sharp Messerset</strong> und erlebe die Qualität und Präzision, die dir beim Kochen den entscheidenden Vorteil verschafft.</p>216,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **

Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Top-Angebote
Produkte zum Begriff Informiert:
-
Wieland, Mareike: Informiert oder (doch nur) abgelenkt?Informiert oder (doch nur) abgelenkt? , Wer auf Nachrichten in sozialen Medien stößt und sie aufmerksam liest, kann daraus lernen. Doch ist diese Form der Zuwendung im Alltag auf Plattformen, die entlang ökonomischer Interessen optimiert sind, realistisch? Die Arbeit untersucht das Potenzial sozialer Medien im Prozess des politischen Informierens unter systematischer Berücksichtigung ihrer technologischen Infrastruktur. Am Beispiel von Social-Media-Newsfeeds als plattformübergreifendem Design-Element wird illustriert, dass die implementierte "Infinite Scrollen"-Funktionalität keine neutrale Technologie darstellt, sondern ein Werkzeug, um das unmittelbare Verhalten der Nutzer:innen im ökonomischen Interesse der Plattformanbieter zu gestalten. Mit dem "Cycle of Distraction" wird ein theoretisches Modell formuliert, das erstmalig Befunde zur Persuasivität von Technologie, kommunikationswissenschaftliche Modelle (nicht-)intentionalen Nachrichtenlernens sowie Befunde der psychologischen Gewohnheitsforschung integriert. Im empirischen Teil werden Kernannahmen des Modells mittels ereignisbasiertem, signalkontingenten Experience Sampling, das durch die tatsächliche App-Nutzung ausgelöst wird, validiert. Die Arbeit adressiert damit Forschungsbedarfe von fachlicher ebenso wie gesellschaftlicher Relevanz: Aus theoretischer Sicht werden situative Prozesse während der Interaktion mit sozialen Medien berücksichtigt, um unmittelbare Einflusspotenziale der Kommunikationsarchitektur auf das Verhalten zu skizzieren. Gleichzeitig werden Annahmen darüber formuliert und empirisch geprüft, wie sich ein situativ variables Verhalten im Zeitverlauf zu Verhaltenstendenzen kumulieren kann. Auf diese Weise werden mittelbare gesellschaftliche Konsequenzen individuellen Handelns in den Blick genommen, die trotz situativer Funktionalität (Bedürfnisbefriedigung) mittel- bis langfristig dysfunktional sein können. Technologie wird so weder eine vollständige Determination unseres Verhaltens unterstellt noch naiv davon ausgegangen, dass eine durch gewinnorientierte Konzerne wie Facebook oder Google geprägte technologische Informationsinfrastruktur keinerlei Konsequenzen für relevante gesellschaftliche Aspekte wie die politische Informiertheit oder Kompetenzen im Umgang mit einer persuasiven Technologie impliziert. , Lautsprecher > Audio, Kommunikation & Navigation , Erscheinungsjahr: 20231212, Autoren: Wieland, Mareike, Seitenzahl/Blattzahl: 407, Keyword: Aufmerksamkeitsökonomie; Computational Social Science; Cycle of Distraction; Gewohnheitsforschung; Kommunikationswissenschaft; Medienpsychologie; Mensch-Computer-Interaktion; Newsfeed; Politikwissenschaft; automatisierte Nachrichtenkontakte; soziale Medien, Fachschema: Kommunikationswissenschaft~Social Media~Social Network~Soziales Netzwerk~Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft, Fachkategorie: Gesellschaftliche Gruppen~Kommunikationswissenschaft, Warengruppe: HC/Kommunikationswissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 141, Höhe: 25, Gewicht: 510, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird der Arbeitgeber bei einem Kredit informiert?
Ja, in der Regel wird der Arbeitgeber informiert, wenn ein Mitarbeiter einen Kredit beantragt. Dies geschieht meist im Rahmen der Bonitätsprüfung, um sicherzustellen, dass der Kreditnehmer über ein regelmäßiges Einkommen verfügt. Die Bank kann den Arbeitgeber kontaktieren, um Informationen über das Beschäftigungsverhältnis und das Einkommen des Antragstellers zu erhalten. Es ist wichtig zu beachten, dass die Bank den Arbeitgeber nur über den Kredit informiert, wenn der Kreditnehmer dem ausdrücklich zustimmt oder wenn dies gesetzlich vorgeschrieben ist. In einigen Fällen kann es auch sein, dass der Arbeitgeber als Bürge für den Kredit des Mitarbeiters fungiert. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
Ähnliche Suchbegriffe für Informiert
-
HENCKELS Dynamic Razor-Sharp 7-teiliges Messerset, Kochmesser, Brotmesser, Deutsch Engineered Informiert durch 100+ Jahre Meisterschaft<p>Das <strong>HENCKELS Dynamic Razor-Sharp 7-teiliges Messerset</strong> vereint über 100 Jahre Erfahrung in der Messerherstellung mit modernster Technik. Jedes Messer in diesem Set ist darauf ausgelegt, dir ein müheloses und präzises Schneiden zu ermöglichen. Die ultrascharfen Klingen garantieren eine überlegene professionelle Schärfe, die das Kochen zum Vergnügen macht.</p><p>Das Set umfasst ein <strong>10,2 cm Schälmesser</strong>, ein <strong>12,7 cm Wellenschliffmesser</strong>, ein <strong>15,2 cm Universalmesser</strong>, ein <strong>20,3 cm Brotmesser</strong>, ein <strong>20,3 cm Kochmesser</strong>, eine Küchenschere sowie einen Hartholzblock mit 6 Schlitzen zur sicheren Aufbewahrung. Jedes Messer ist aus hochwertigem <strong>Edelstahl</strong> gefertigt, was nicht nur für eine ansprechende Optik sorgt, sondern auch für Langlebigkeit und Rostbeständigkeit.</p><p>Die einteilige, präzisionsstempelte Klingenkonstruktion bietet eine außergewöhnliche Haltbarkeit, während die satinierte Klinge für langanhaltende Schärfe sorgt. Die Messer sind leicht und einfach zu handhaben, was das Schneiden von Zutaten zum Kinderspiel macht. Zudem sind sie sowohl spülmaschinenfest als auch leicht von Hand zu reinigen, was dir wertvolle Zeit in der Küche spart.</p><p>Investiere in das <strong>HENCKELS Dynamic Razor-Sharp Messerset</strong> und erlebe die Qualität und Präzision, die dir beim Kochen den entscheidenden Vorteil verschafft.</p>216,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Informiert oder (doch nur) abgelenkt?, Taschenbuch von Mareike Wieland, Herbert von Halem Verlag, 978-3-86962-386-3Informiert Oder (doch Nur) Abgelenkt?, Taschenbuch Von Mareike Wieland, Herbert Von Halem Verlag, 978-3-86962-386-3, Seitenanzahl: 41239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.