Domain hauskauf-kredit.de kaufen?
Wir ziehen mit dem Projekt
hauskauf-kredit.de um.
Sind Sie am Kauf der Domain
hauskauf-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hauskauf-kredit.de kaufen?
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
Ähnliche Suchbegriffe für Erzeugen
Top-Angebote
Produkte zum Begriff Erzeugen:
-
Spruth, Johannes: Strom und Wärme selbst erzeugenStrom und Wärme selbst erzeugen , So wird Ihr Haus energieautark Wer sich von Energieversorgern unabhängig macht, kann steigenden Energiepreisen gelassen entgegensehen und die eigene Energiewende starten. Prinzipiell stehen Sonne, Wind und Umweltwärme als Energiequellen zur Verfügung. Doch wie lassen sie sich effizient nutzen, um möglichst autark bei der Energieversorgung zu werden? Wir erläutern die technischen Möglichkeiten: für die Strom- und Wärmeerzeugung, die Speicherung von Energie bis hin zu Hybridsystemen. An drei Beispielhaushalten veranschaulichen wir die Umsetzung: für sanierte und unsanierte Bestandsgebäude sowie für Neubauten. Wir zeigen welche Technik am besten geeignet ist: Photovoltaik, Solarthermie, Blockheizkraftwerk, Wärmepumpe oder Windanlage. Und wie die Kombination von Techniken noch mehr Autarkie möglich macht. Für die Technikvarianten liefern wir die nötigen Kennwerte: Investitions- und Betriebskosten, Amortisationszeit, CO2-Ausstoß und Autarkiegrad. Und mit den interaktiven Tabellen, die wir online anbieten, können Sie berechnen, ob Ihre eigene Wunschversorgung wirtschaftlich und klimaschonend ist. Mit vielen Beispielrechnungen und Checklisten In fünf Schritten zur Energieautarkie . Schritt 1: Den aktuellen Energieverbrauch bestimmen und bewerten . Schritt 2: Prüfen, welche Energiequellen vorhanden sind und mit welchen Techniken sie sich nutzen lassen . Schritt 3: Anhand von Beispielen bestimmen, welche Ergebnisse diese Techniken bringen können . Schritt 4: Mit den passenden Umrechnungsfaktoren diese Ergebnisse auf die eigene Immobilie anwenden . Schritt 5: Die größtmögliche Unabhängigkeit herausholen durch die optimierte Nutzung der Techniken Zahlreiche neue technische Systeme machen ein wirtschaftliches Ergebnis bei der Eigenerzeugung möglich. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Spruth, Johannes, Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 272, Themenüberschrift: BUSINESS & ECONOMICS / Real Estate / General, Keyword: Pufferspeicher; Blockheizkraftwerk; Biomasse; Selbstversorger; Solarenergie; Energieversorgung; Energie Autarkie; Hybridsysteme; Wärmepumpe; BHKW; Stromerzeugung; Pellets; Windanlage; BSW Pass; Nullenergiehaus; Elektrizität; Erdspeicher; EEG; Brennstoffzellen; Photovoltaik; Eigenverbrauch; erneuerbare Energien, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Ausbau~Deutsch~Unterricht / Deutsch~Deutschland~Energietechnik~Energieversorgung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Nachhaltigkeit~Sustainable Development~Haus / Niedrigenergiehaus~Niedrigenergiehaus~Passivhaus~Renovierung~Umwelt / Schutz, Umweltschutz~Energie (physikalisch) / Windenergie~Windenergie, Fachkategorie: Umweltschutz, Nachhaltigkeit~Nachhaltigkeit~Solarenergie~Windenergie~Energieeffizienz~Persönliche Finanzen~Hausrenovierung und -ausbau, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 221, Breite: 167, Höhe: 19, Gewicht: 495, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2439355,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
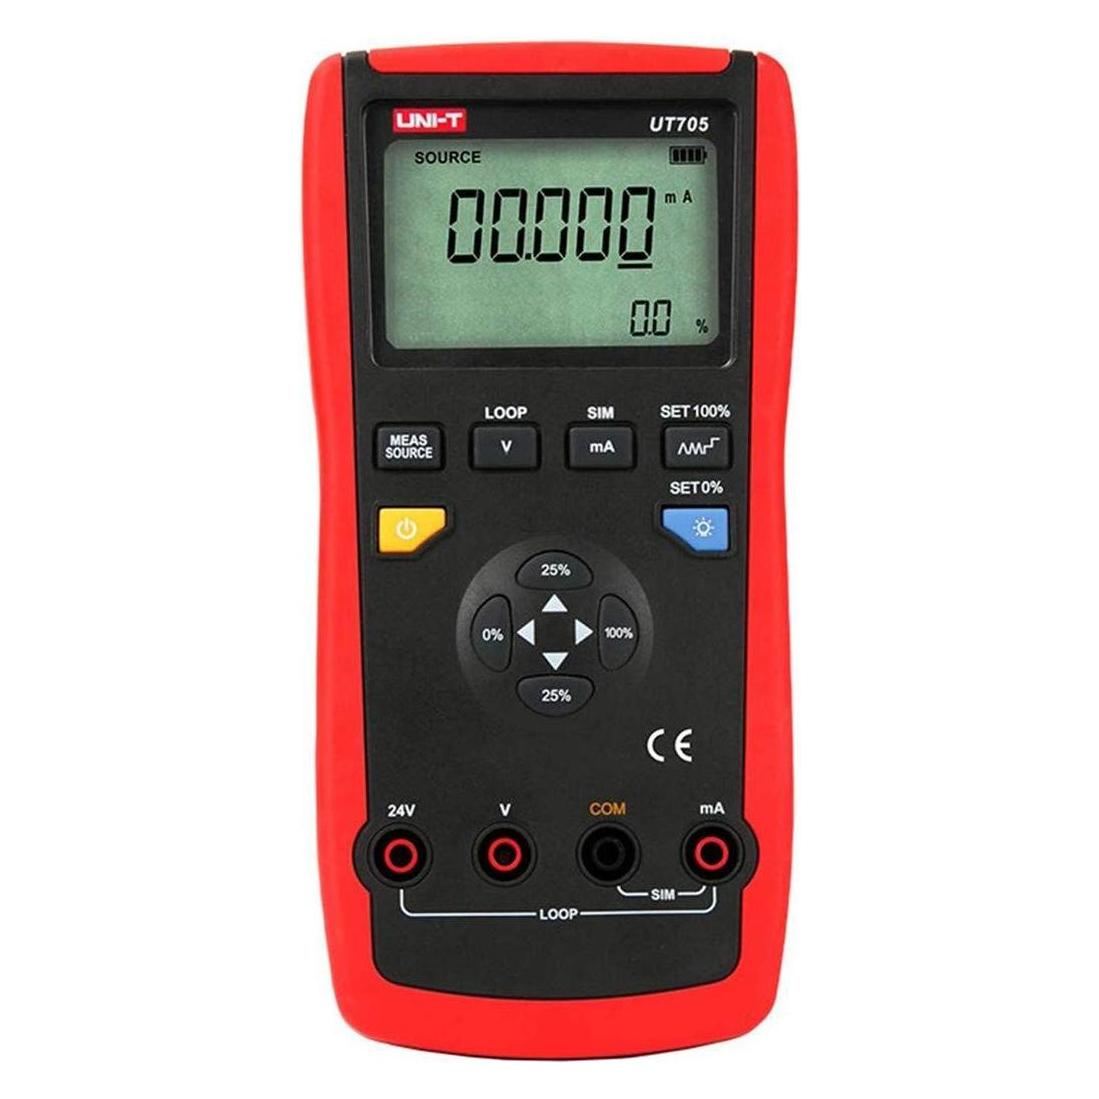
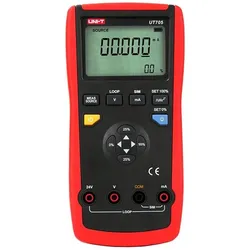
Uni-T, Multimeter, UT705 Schleifenkalibrator zum Erzeugen/Simulieren von 0-24Vdc / 0-24mAUNI-T UT705 Der Prozesskalibrator Uni-T UT705 dient Technikern und Servicetechnikern zur Kalibrierung, Diagnose und Wartung von Geräten in der industriellen Automatisierung. Er ermöglicht das Messen und Erzeugen elektrischer Signale in Stromschleifen.369,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Erzeugen:
-
Strom und Wärme selbst erzeugen, Ratgeber von Verbraucherzentrale NRW, Johannes SpruthSo machen Sie Ihr Zuhause energieautark Wenn Sie sich von Energieanbietern unabhängig machen, können Sie den steigenden Energiepreisen mit Zuversicht entgegensehen und Ihre eigene Energiewende starten. Grundsätzlich stehen Sonne, Wind und Umweltwärme als Energiequellen zur Verfügung. Aber wie können sie effizient genutzt werden, um in der Energieversorgung so autark wie möglich zu sein? - Wir erklären die technischen Möglichkeiten zur Strom- und Wärmeerzeugung, Energiespeicherung und hybriden Systemen. - Anhand von drei Beispielhaushalten veranschaulichen wir die Umsetzung für sanierte und unsanierte Bestandsgebäude sowie für Neubauten. - Wir zeigen, welche Technologie am besten geeignet ist: Photovoltaik, Solarthermie, Blockheizkraftwerke, Wärmepumpen oder Windkraftanlagen. Zudem erklären wir, wie die Kombination von Technologien noch mehr Autarkie ermöglicht. - Wir liefern die notwendigen Kennzahlen für die Technologievarianten, einschliesslich Investitions- und Betriebskosten, Amortisationszeit, CO2-Emissionen und Grad der Selbstversorgung. - Mit den interaktiven Tabellen, die wir online anbieten, können Sie berechnen, ob Ihre gewünschte Versorgung wirtschaftlich und klimafreundlich ist. - Enthält zahlreiche Beispielberechnungen und Checklisten. Fünf Schritte zur Energieautarkie - Schritt 1: Bestimmen und bewerten Sie Ihren aktuellen Energieverbrauch. - Schritt 2: Überprüfen Sie, welche Energiequellen verfügbar sind und welche Technologien genutzt werden können, um diese zu erschliessen. - Schritt 3: Bestimmen Sie anhand von Beispielen, welche Ergebnisse diese Techniken bringen können. - Schritt 4: Wenden Sie diese Ergebnisse auf Ihr eigenes Grundstück unter Verwendung der entsprechenden Umrechnungsfaktoren an. - Schritt 5: Erreichen Sie die grösstmögliche Unabhängigkeit, indem Sie die Nutzung der Techniken optimieren. Zahlreiche neue technische Systeme ermöglichen es, ein wirtschaftliches Ergebnis bei der eigenen Energieerzeugung zu erzielen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spruth, Johannes: Strom und Wärme selbst erzeugenStrom und Wärme selbst erzeugen , So wird Ihr Haus energieautark Wer sich von Energieversorgern unabhängig macht, kann steigenden Energiepreisen gelassen entgegensehen und die eigene Energiewende starten. Prinzipiell stehen Sonne, Wind und Umweltwärme als Energiequellen zur Verfügung. Doch wie lassen sie sich effizient nutzen, um möglichst autark bei der Energieversorgung zu werden? Wir erläutern die technischen Möglichkeiten: für die Strom- und Wärmeerzeugung, die Speicherung von Energie bis hin zu Hybridsystemen. An drei Beispielhaushalten veranschaulichen wir die Umsetzung: für sanierte und unsanierte Bestandsgebäude sowie für Neubauten. Wir zeigen welche Technik am besten geeignet ist: Photovoltaik, Solarthermie, Blockheizkraftwerk, Wärmepumpe oder Windanlage. Und wie die Kombination von Techniken noch mehr Autarkie möglich macht. Für die Technikvarianten liefern wir die nötigen Kennwerte: Investitions- und Betriebskosten, Amortisationszeit, CO2-Ausstoß und Autarkiegrad. Und mit den interaktiven Tabellen, die wir online anbieten, können Sie berechnen, ob Ihre eigene Wunschversorgung wirtschaftlich und klimaschonend ist. Mit vielen Beispielrechnungen und Checklisten In fünf Schritten zur Energieautarkie . Schritt 1: Den aktuellen Energieverbrauch bestimmen und bewerten . Schritt 2: Prüfen, welche Energiequellen vorhanden sind und mit welchen Techniken sie sich nutzen lassen . Schritt 3: Anhand von Beispielen bestimmen, welche Ergebnisse diese Techniken bringen können . Schritt 4: Mit den passenden Umrechnungsfaktoren diese Ergebnisse auf die eigene Immobilie anwenden . Schritt 5: Die größtmögliche Unabhängigkeit herausholen durch die optimierte Nutzung der Techniken Zahlreiche neue technische Systeme machen ein wirtschaftliches Ergebnis bei der Eigenerzeugung möglich. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Spruth, Johannes, Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 272, Themenüberschrift: BUSINESS & ECONOMICS / Real Estate / General, Keyword: Pufferspeicher; Blockheizkraftwerk; Biomasse; Selbstversorger; Solarenergie; Energieversorgung; Energie Autarkie; Hybridsysteme; Wärmepumpe; BHKW; Stromerzeugung; Pellets; Windanlage; BSW Pass; Nullenergiehaus; Elektrizität; Erdspeicher; EEG; Brennstoffzellen; Photovoltaik; Eigenverbrauch; erneuerbare Energien, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Ausbau~Deutsch~Unterricht / Deutsch~Deutschland~Energietechnik~Energieversorgung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Nachhaltigkeit~Sustainable Development~Haus / Niedrigenergiehaus~Niedrigenergiehaus~Passivhaus~Renovierung~Umwelt / Schutz, Umweltschutz~Energie (physikalisch) / Windenergie~Windenergie, Fachkategorie: Umweltschutz, Nachhaltigkeit~Nachhaltigkeit~Solarenergie~Windenergie~Energieeffizienz~Persönliche Finanzen~Hausrenovierung und -ausbau, Region: Deutschland, Sprache: Deutsch, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Grundeigentum und Immobilien, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 221, Breite: 167, Höhe: 19, Gewicht: 495, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2439355,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Warum Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf ist wichtig, da es zeigt, dass man finanziell verantwortungsbewusst ist und in der Lage ist, einen Teil des Kaufpreises selbst zu stemmen. Zudem verringert ein höherer Eigenkapitalanteil das Risiko für die Bank und kann zu besseren Konditionen bei der Finanzierung führen. Außerdem ermöglicht Eigenkapital eine geringere Kreditsumme, was langfristig Zinsen spart. Nicht zuletzt schafft Eigenkapital eine solide finanzielle Basis und erhöht die Chancen, den Kreditantrag genehmigt zu bekommen. **
-
Wer finanziert Hauskauf ohne Eigenkapital?
Es gibt verschiedene Möglichkeiten, um einen Hauskauf ohne Eigenkapital zu finanzieren. Eine Möglichkeit ist die Inanspruchnahme eines Vollfinanzierungsdarlehens, bei dem der gesamte Kaufpreis sowie Nebenkosten und Gebühren durch das Darlehen abgedeckt werden. Eine andere Möglichkeit ist die Einbindung von Bürgschaften oder anderen Sicherheiten, um die Finanzierung zu ermöglichen. Zudem bieten manche Banken spezielle Finanzierungsmodelle für den Hauskauf ohne Eigenkapital an. Es ist wichtig, sich vorab gut über die verschiedenen Optionen zu informieren und sich eingehend beraten zu lassen, um die passende Finanzierungslösung zu finden. Wer finanziert Hauskauf ohne Eigenkapital? **
-
Ist Hauskauf ohne Eigenkapital möglich?
Ist Hauskauf ohne Eigenkapital möglich? Ja, es ist theoretisch möglich, ein Haus ohne Eigenkapital zu kaufen, aber es ist sehr selten und schwierig. Die meisten Banken verlangen einen gewissen Prozentsatz an Eigenkapital, um das Risiko zu minimieren. Es gibt jedoch einige alternative Finanzierungsmöglichkeiten wie zum Beispiel die 100%-Finanzierung, bei der das Eigenkapital durch andere Sicherheiten ersetzt wird. Es ist wichtig, sich gründlich über die verschiedenen Optionen zu informieren und professionelle Beratung einzuholen, bevor man sich für einen Hauskauf ohne Eigenkapital entscheidet. Letztendlich hängt die Möglichkeit eines Hauskaufs ohne Eigenkapital von individuellen Umständen und Vereinbarungen mit dem Kreditgeber ab. **
Ähnliche Suchbegriffe für Erzeugen
-
Uni-T, Multimeter, UT705 Schleifenkalibrator zum Erzeugen/Simulieren von 0-24Vdc / 0-24mAUNI-T UT705 Der Prozesskalibrator Uni-T UT705 dient Technikern und Servicetechnikern zur Kalibrierung, Diagnose und Wartung von Geräten in der industriellen Automatisierung. Er ermöglicht das Messen und Erzeugen elektrischer Signale in Stromschleifen.369,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie Eigenkapital für Hauskauf sparen?
Wie kann man Eigenkapital für den Hauskauf sparen? Es gibt verschiedene Möglichkeiten, um Eigenkapital anzusparen, wie z.B. regelmäßiges Sparen, Reduzierung von Ausgaben, Erhöhung des Einkommens durch Nebenjobs oder Investitionen. Es ist auch ratsam, vorhandene Schulden zu reduzieren, um mehr Geld für das Eigenkapital zur Verfügung zu haben. Zudem kann man von staatlichen Förderungen wie der Wohnungsbauprämie oder dem Arbeitnehmersparzulage profitieren, um schneller Eigenkapital anzusparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und ein realistisches Sparziel festzulegen, um den Traum vom Eigenheim zu verwirklichen. **
-
Was bedeutet Eigenkapital beim Hauskauf?
Eigenkapital beim Hauskauf bezieht sich auf den Betrag, den der Käufer selbst zur Verfügung hat, um einen Teil des Kaufpreises zu decken. Es handelt sich um das Geld, das nicht durch einen Kredit oder eine Hypothek finanziert wird. Ein höherer Eigenkapitalanteil kann dazu beitragen, bessere Konditionen bei der Finanzierung zu erhalten und das Risiko für den Käufer zu verringern. In der Regel wird empfohlen, mindestens 20% des Kaufpreises als Eigenkapital einzubringen, um zusätzliche Kosten wie Zinsen und Versicherungen zu minimieren. Eigenkapital kann aus Ersparnissen, Investments oder anderen Vermögenswerten stammen. **
-
Was sind Zinsen und Tilgung?
Was sind Zinsen und Tilgung? Zinsen sind die Kosten, die für die Nutzung von geliehenem Geld anfallen. Sie werden in der Regel als Prozentsatz des ausstehenden Kreditbetrags berechnet und regelmäßig an den Kreditgeber gezahlt. Tilgung hingegen bezieht sich auf die Rückzahlung des geliehenen Kapitals über einen bestimmten Zeitraum. Zusammen mit den Zinsen bildet die Tilgung die Gesamtrückzahlung des Kredits. Durch die regelmäßige Tilgung reduziert sich der ausstehende Kreditbetrag und damit auch die insgesamt zu zahlenden Zinsen. **
-
Was ist Tilgung und Zinsen?
Was ist Tilgung und Zinsen? Tilgung bezieht sich auf die regelmäßige Rückzahlung des geliehenen Kapitals, während Zinsen die Kosten sind, die für die Nutzung des geliehenen Geldes anfallen. Die Tilgung reduziert den ausstehenden Betrag des Darlehens, während die Zinsen die Gewinne des Kreditgebers darstellen. Zusammen bestimmen Tilgung und Zinsen die Gesamtkosten eines Darlehens und beeinflussen die monatlichen Ratenzahlungen. Es ist wichtig, sowohl die Tilgung als auch die Zinsen bei der Planung von Krediten und Finanzierungen zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.